„Versichert für den Notfall“ heißt, dass Sie im Ernstfall schnell handeln können, ohne dass Haftungsrisiken oder hohe Tierarztkosten Ihr Handeln ausbremsen. Dazu gehören meist Haftpflichtschutz, eine passende Kranken oder OP-Absicherung und ein klarer Plan für Unterlagen und Abläufe.
Wenn Ihr Hund einen Unfall hat oder jemanden verletzt, zählt Tempo und Klarheit. Viele Notfälle werden nicht nur medizinisch entschieden, sondern auch organisatorisch, wer zahlt, welche Daten sind verfügbar, welche Klinik kommt infrage. Wir sehen bei der Auric Pets GmbH im Austausch mit Hundehaltern immer wieder, dass gute Vorbereitung Stress spürbar reduziert. Hier bekommen Sie eine nüchterne, praktische Einordnung.
Das Wichtigste auf einen Blick
- Haftpflicht ist Ihr Schutz bei Schäden, die Ihr Hund Dritten zufügt, die Haftung kann sehr weit reichen.
- OP oder Krankenversicherung schützt Ihr Budget bei teuren Diagnosen und Eingriffen.
- Wartezeiten, Ausschlüsse und Selbstbeteiligung entscheiden, ob ein Tarif im Notfall wirklich hilft.
- Notfallplanung heißt auch, Dokumente, Chipdaten und eine Tierarztstrategie griffbereit zu haben.
- Ein kleiner Notfallfonds ergänzt Versicherungsschutz, gerade bei Eigenanteilen und Sofortzahlungen.
Was bedeutet „versichert für den Notfall“ konkret?
Der Begriff ist kein offizieller Versicherungsbegriff, im Alltag meint er aber etwas sehr Konkretes, Sie haben finanzielle Risiken abgesichert, und Sie haben Abläufe vorbereitet. Das betrifft zwei Hauptfelder.
Erstens: Schäden an Dritten. In Deutschland haften Sie als Halter grundsätzlich für Schäden, die Ihr Tier verursacht, auch ohne eigenes Verschulden. Die Grundlage dafür finden Sie in § 833 BGB (Tierhalterhaftung). Diese Haftung kann bei Personenschäden oder teuren Sachschäden schnell existenzielle Größen erreichen.
Zweitens: Kosten für Diagnostik und Behandlung. Bildgebung, Labordiagnostik, stationäre Betreuung und Operationen summieren sich in Notfallsituationen häufig auf hohe Beträge, oft innerhalb weniger Stunden. „Versichert für den Notfall“ heißt daher auch, dass Sie eine Lösung haben, bevor die Rechnung kommt.
Welche Versicherungen sind für Notfälle relevant?
Wann hilft eine Hundehaftpflicht?
Die Hundehaftpflicht greift, wenn Ihr Hund einen Dritten verletzt oder fremdes Eigentum beschädigt. Typische Auslöser sind ein Umrennen, ein Biss, ein Fahrradsturz nach Leinenkontakt oder ein Unfall, weil der Hund auf die Straße läuft. Wichtig ist, dass Sie nicht nur an „Biss“ denken, viele teure Fälle entstehen durch Stürze und Folgeschäden.
Was decken OP-Versicherung und Krankenversicherung ab?
Eine OP-Versicherung fokussiert auf Eingriffe rund um Operationen, inklusive Narkose, OP-Kosten und oft bestimmte Vor und Nachbehandlungen. Eine Krankenversicherung ist breiter, sie umfasst je nach Tarif zusätzlich Diagnostik, Medikamente, Behandlungen und teils Vorsorge. Welche Variante zu Ihrem Alltag passt, ordnen wir in unserem Beitrag zur Auswahl zwischen Haftpflicht, OP und Krankenversicherung im Detail ein.
Was ist mit Reise, Transport und Ausland?
Wenn Sie mit Hund verreisen, prüfen Sie, ob Ihr Schutz im Ausland gilt und wie die Abrechnung läuft. Für den Notfall zählt außerdem, ob Sie den Hund sicher transportieren können, damit Sie überhaupt in eine Klinik kommen, ohne Risiken für Hund und Menschen einzugehen.
Welche Vertragsdetails entscheiden im Ernstfall?
Viele Tarife sehen Wartezeiten vor, vor allem bei Krankheiten. Unfälle sind häufig anders geregelt als Erkrankungen, das ist für Notfälle entscheidend. Lesen Sie außerdem die Ausschlüsse sauber, zum Beispiel für angeborene oder rassetypische Themen, Vorerkrankungen oder bestimmte Behandlungen.
Rechnen Sie konkret mit Eigenanteilen. Selbstbeteiligung, prozentuale Erstattung und Jahreslimits bestimmen, wie viel Liquidität Sie trotzdem brauchen. Planen Sie zusätzlich ein, dass Tierarztabrechnung je nach Situation sofort fällig sein kann. Ein Notfallfonds, auch wenn er klein startet, ist dafür eine einfache Absicherung.
Wie setzen Sie das praktisch um, ohne sich zu verzetteln?
Wenn Sie „versichert für den Notfall“ nicht nur als Gefühl, sondern als Plan verstehen, hilft eine klare Reihenfolge:
- Risiken sortieren: Drittschäden (Haftpflicht) und Behandlungskosten (OP oder Kranken) getrennt betrachten.
- Hund realistisch einordnen: Alter, Vorerkrankungen, Rassemerkmale, Aktivitätsniveau. Das steuert, was versicherbar ist und was sinnvoll bleibt.
- Tarifdetails prüfen: Wartezeiten, Ausschlüsse, Limits, Selbstbeteiligung, Erstattung im Notdienst, freie Tierarztwahl.
- Notfallmappe anlegen: Policen, Chipnummer, Impfpass, wichtige Befunde als Foto auf dem Handy und zusätzlich ausgedruckt.
- Daten aktuell halten: Gerade bei entlaufenen Hunden zählt eine korrekte Registrierung. Praktische Schritte dazu finden Sie im Beitrag über das Chippen und die Bedeutung aktueller Kontaktdaten.
Wenn Sie tiefer planen möchten, hilft es, einmal im Jahr einen „Notfall-Check“ zu machen, stimmen Adresse, Telefonnummer, Tierarzt, Zahlungsweg, und kennen alle im Haushalt den Ablauf.
Welche typischen Notfälle zeigen, ob Ihre Absicherung passt?
Ihr Hund verletzt eine Person beim Spiel oder an der Leine
Hier zählt Haftpflichtschutz. Dokumentieren Sie den Ablauf, tauschen Sie Kontaktdaten aus, und melden Sie den Schaden zeitnah. Zahlen Sie nicht „einfach so“ bar, bevor Sie wissen, wie die Versicherung den Fall bewertet.
Akute OP nach Unfall, zum Beispiel Kreuzband oder Fremdkörper
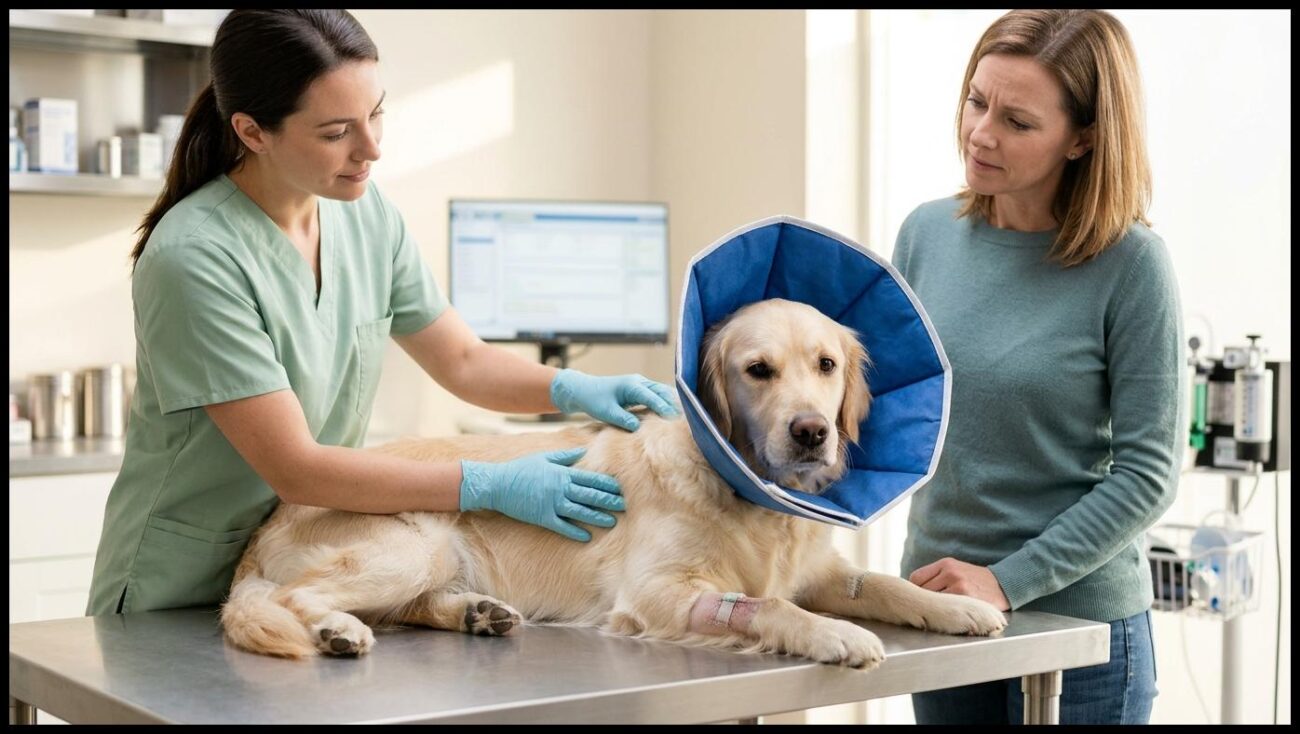
Jetzt zeigen sich Wartezeiten, OP-Definition und Erstattungsgrenzen. Wenn Sie nur eine OP-Versicherung haben, bleiben Diagnostik und Nachsorge je nach Tarif teilweise bei Ihnen. Wenn Sie eine Krankenversicherung haben, prüfen Sie Limits und Selbstbeteiligung.
Hund läuft weg, Finder kann Sie nicht erreichen
Das ist kein klassischer Versicherungsfall, aber ein echter Notfall. Chip und Registrierung beschleunigen Rückführung messbar, weil Tierheim oder Tierarzt sofort Kontakt aufnehmen kann. Hier hilft Vorbereitung mehr als jedes Produkt.
Was Sie daraus mitnehmen
„Versichert für den Notfall“ bedeutet, dass Sie Haftungsrisiken und Behandlungskosten getrennt absichern, Tarifdetails wie Wartezeiten und Limits verstehen und Ihre Unterlagen sofort griffbereit haben. Ergänzen Sie Versicherungsschutz durch einfache Organisation, aktuelle Chipdaten, eine Notfallmappe und einen kleinen Liquiditätspuffer. Dann treffen Sie Entscheidungen im Ernstfall ruhiger und schneller.
Dieser Artikel wurde mit Unterstützung von künstlicher Intelligenz (KI) recherchiert und entworfen. Der Inhalt wurde anschließend von unserer Redaktion geprüft, überarbeitet und freigegeben.
 Für Neugiernasen