Eine Hundeversicherung übernimmt je nach Tarif entweder Schäden, die Ihr Hund verursacht (Hundehaftpflicht), oder Tierarztkosten (OP- und Krankenversicherung), oder beides getrennt. Sie sind damit finanziell planbarer abgesichert, ersetzen aber nicht Ihre Aufsicht, Erziehung und die Pflicht, Bedingungen und Ausschlüsse genau zu prüfen.
2026 ist das Thema präsenter als noch vor ein paar Jahren, weil Tierarztkosten seit der GOT-Novelle 2022 für viele Haushalte spürbar gestiegen sind und gleichzeitig viele Hunde in dichtem Alltag leben, mit mehr Kontaktpunkten, Verkehr und Besuch. In Deutschland wurden für 2024 rund 10,5 Millionen Hunde in Haushalten genannt, das prägt auch 2025 und 2026. Quelle: IVH, Heimtierpopulation (Deutschland)
Worum es in diesem Artikel geht
- Welche Versicherungsarten es gibt, und was sie typischerweise zahlen
- Welche Begriffe im Vertrag in der Praxis entscheidend sind (Deckung, Selbstbeteiligung, Wartezeit)
- Wie Sie Tarife vergleichbar machen, ohne sich in Details zu verlieren
- Welche typischen Alltagsszenarien Sie bei der Auswahl mitdenken sollten
- Wo Grenzen liegen, damit Sie keine falschen Erwartungen aufbauen
Was meint „Hundeversicherung“ eigentlich?
Im Alltag wird mit „Hundeversicherung“ oft ein Paket gemeint, tatsächlich sind es meist getrennte Produkte. Die wichtigsten sind Hundehaftpflicht, OP-Versicherung und Krankenversicherung. Je nachdem, wie Ihr Hund lebt (Stadt, Land, Sport, viele Begegnungen), verschieben sich die Risiken.
Was leistet eine Hundehaftpflichtversicherung?
Die Hundehaftpflicht springt ein, wenn Ihr Hund Dritten einen Schaden zufügt, also Personen, Sachen oder Vermögen. Das ist deshalb relevant, weil die Tierhalterhaftung in Deutschland in der Regel verschuldensunabhängig greift (§ 833 BGB). Vereinfacht heißt das, Sie haften oft auch dann, wenn Sie „eigentlich aufgepasst“ haben.
Typische Leistungen sind Schadenersatzansprüche nach einem Biss, nach einem Rempler mit Sturz, oder wenn Ihr Hund einen Verkehrsunfall mit auslöst. Viele Tarife prüfen außerdem, ob Forderungen unberechtigt sind, das ist der passive Rechtsschutz-Gedanke in der Haftpflicht.
Was leistet eine OP-Versicherung?
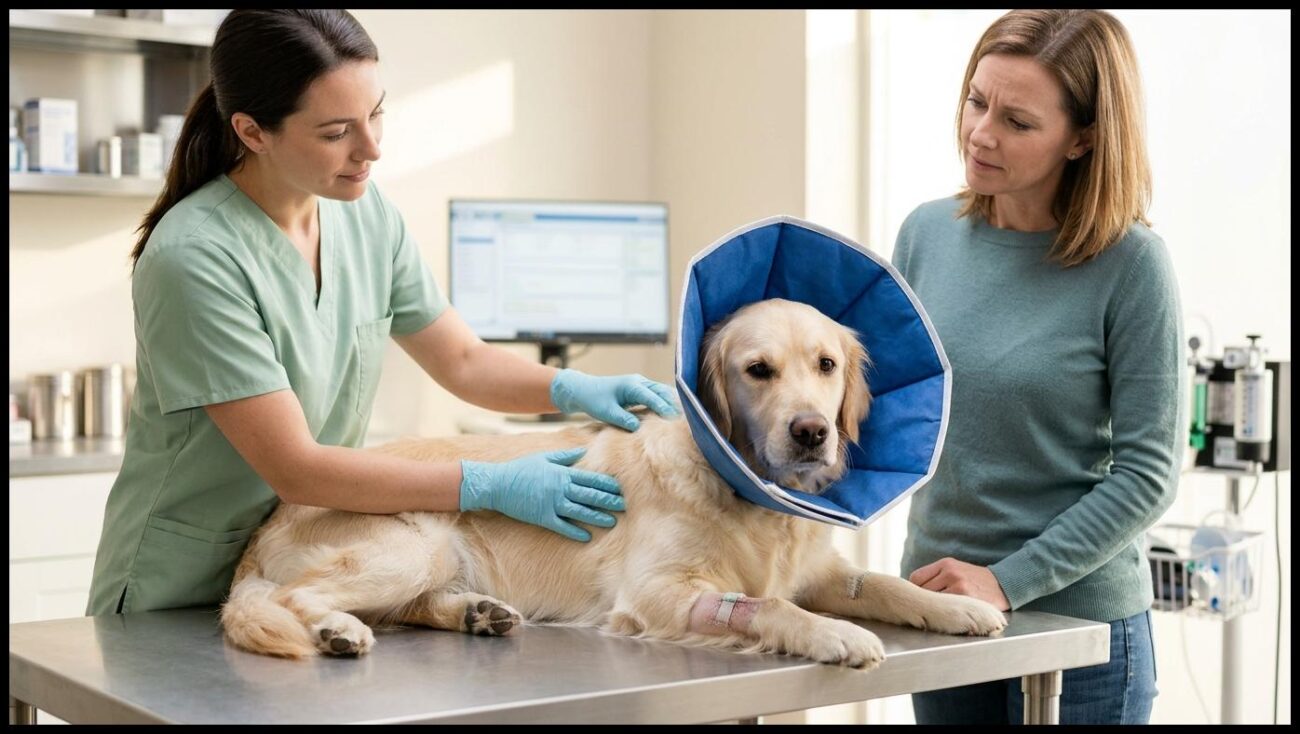
Eine OP-Versicherung zahlt Kosten rund um notwendige Operationen, meist inklusive Narkose, OP-Material und oft Diagnostik unmittelbar vor der OP. Wichtig ist die Abrechnung über die Gebührenordnung für Tierärzte (GOT). In der Praxis rechnen Tierarztpraxen häufig mit dem 1- bis 3-fachen Satz ab, in Notfällen sind höhere Sätze möglich. Genau deshalb lohnt sich der Blick auf Formulierungen wie „bis zum x-fachen GOT-Satz“.
Was leistet eine Krankenversicherung für Hunde?
Die Krankenversicherung geht weiter als eine OP-Police und kann auch ambulante Behandlungen, Diagnostik und Medikamente abdecken. Je nach Tarif kommen Vorsorgeleistungen dazu, zum Beispiel Impfungen oder Wurmkuren. Hier unterscheiden sich Anbieter stark, und oft steuern Limits und Selbstbeteiligung stärker als das Werbeversprechen, ob sich ein Tarif im Alltag „gut anfühlt“.
Welche Vertragsbegriffe entscheiden in der Praxis?
Wenn Sie „Bestmöglich abgesichert: Was leistet eine Hundeversicherung?“ wirklich beantworten wollen, müssen Sie weniger auf Schlagworte achten und mehr auf diese Bausteine:
- Deckungssumme: Bei Haftpflicht zählt sie, weil Personenschäden schnell teuer werden.
- Selbstbeteiligung: Fix pro Fall oder pro Jahr, sie beeinflusst die reale Entlastung deutlich.
- Wartezeiten: Viele Policen zahlen anfangs nicht sofort, besonders bei Krankheit.
- Ausschlüsse: Häufig betroffen sind Vorerkrankungen, bestimmte Diagnosen oder Spezialleistungen.
- Erstattungsgrenzen: Jahreslimits oder Sublimits pro Leistung (zum Beispiel Diagnostik).
- Freie Tierarztwahl: Klingt selbstverständlich, ist aber vertraglich zu prüfen.
Wie wählen Sie passend zu Ihrem Alltag aus?
Wir bei der Auric Pets GmbH (Marke Petji) sind kein Versicherer, wir sprechen aber täglich mit Hundehaltern über alltagstaugliche Planung, Risiken und Kostenpunkte rund um Hunde. Wenn Sie strukturiert entscheiden möchten, hilft ein einfacher Ablauf.
Schritt für Schritt, so wird ein Vergleich belastbar
- Risiko klären: Haftpflicht fast immer sinnvoll, OP oder krankheitsbedingte Kosten hängen stärker von Budget und Hund ab.
- Realistische Kostenannahme: Prüfen Sie, ob Sie eine größere OP aus eigener Tasche zahlen könnten, ohne dass es weh tut. Wenn nicht, passt OP-Absicherung oft besser als „Vollschutz nach Gefühl“.
- Tarife vergleichbar machen: Gleiche Selbstbeteiligung, gleiche GOT-Deckelung, gleiche Jahreslimits, sonst vergleichen Sie Äpfel mit Birnen.
- Dokumente lesen: Bedingungen, nicht nur Kurzblätter. Achten Sie auf Definitionen von „medizinisch notwendig“ und auf Ausschlusslisten.
- Alltagsszenarien testen: Rechnen Sie zwei, drei typische Fälle durch, dann sehen Sie schnell, wie viel wirklich erstattet wird.
Typische Szenarien, die Ihnen die Auswahl erleichtern
Ihr Hund läuft im Park los und jemand stürzt
Das ist ein klassischer Haftpflichtfall. Relevant sind Deckungssumme, Mitversicherung von Mietsachschäden (wenn zum Beispiel eine Ferienwohnung betroffen ist) und ob auch Schäden beim Hüten durch Dritte abgedeckt sind, falls Ihr Hund mal bei Freunden ist.
Ihr Hund braucht eine Kreuzband-OP oder eine Magen-OP
Hier zeigt sich der Unterschied zwischen OP-Police und Krankenversicherung. Bei größeren Eingriffen kommen schnell mehrere Kostenblöcke zusammen (Bildgebung, OP, stationäre Betreuung, Medikamente). Prüfen Sie daher konkret, bis zu welchem GOT-Satz erstattet wird, ob Nachbehandlung enthalten ist und wie die Selbstbeteiligung greift.
Ihr Hund hat wiederkehrende Haut- oder Magenprobleme
Das sind eher Fälle für eine Krankenversicherung, weil viele Termine ambulant laufen. Gleichzeitig sind genau hier Ausschlüsse und Wartezeiten häufig ein Stolperstein. Wenn eine Vorgeschichte besteht, hilft nur saubere Transparenz, sonst riskieren Sie eine spätere Ablehnung.
Was Sie am Ende mitnehmen sollten
Eine Hundeversicherung leistet nur so gut, wie sie zu Ihrem Alltag und zu den Vertragsdetails passt. Haftpflicht deckt Schäden gegenüber Dritten ab, OP- und Krankenversicherung decken Tierarztkosten in unterschiedlicher Breite, immer innerhalb von Limits, Wartezeiten und Ausschlüssen. Wenn Sie Tarife anhand weniger harter Kriterien vergleichbar machen und typische Szenarien durchrechnen, treffen Sie eine ruhigere Entscheidung, ohne sich zu überversichern.
Mehr über uns als Auric Pets GmbH (Marke Petji) und unseren Blick auf alltagstaugliche Hundeplanung finden Sie hier: Auric Pets GmbH
Dieser Artikel wurde mit Unterstützung von künstlicher Intelligenz (KI) recherchiert und entworfen. Der Inhalt wurde anschließend von unserer Redaktion geprüft, überarbeitet und freigegeben.
 Für Neugiernasen