Eine Hundeversicherung schützt Dich vor Kosten, die im Alltag schnell existenzrelevant werden, vor allem durch Haftungsfälle und teure Tierarztbehandlungen. Welche Leistungen sie genau übernimmt, hängt stark von der Versicherungsart und den Vertragsdetails ab.
Wenn Du bestmöglich abgesichert sein willst, brauchst Du zuerst Klarheit: Welche Risiken sind für Dich realistisch, Haftpflichtschäden, Operationen, laufende Behandlungen oder alles zusammen? Und woran erkennst Du im Kleingedruckten, ob ein Tarif wirklich passt? Hier bekommst Du einen neutralen Überblick, inklusive typischer Alltagssituationen und einer Checkliste für Deine Auswahl.
- In Deutschland haftest Du als Halter für Schäden durch Deinen Hund grundsätzlich nach BGB § 833, auch ohne eigenes Verschulden.
- Die Hundehalterhaftpflicht deckt Schäden, die Dein Hund Dritten zufügt, medizinische Versicherungen decken Tierarztkosten für Deinen Hund.
- Bei Kranken und OP-Tarifen entscheiden Wartezeiten, Ausschlüsse, GOT-Erstattung und Jahreslimits über den echten Nutzen.
- Viele Konflikte entstehen durch Missverständnisse, zum Beispiel „Vorerkrankung“, „rassespezifische Erkrankung“ oder fehlende Nachweise.
- Du bist gut aufgestellt, wenn Du Versicherungsschutz und Prävention zusammendenkst, etwa sichere Transporte, Training, Gesundheitschecks.
Welche Arten von Hundeversicherungen gibt es?
Hundehalterhaftpflicht: Was leistet sie?
Die Hundehalterhaftpflicht übernimmt berechtigte Schadenersatzansprüche Dritter und wehrt unberechtigte Ansprüche ab (passiver Rechtsschutz). Typische Bereiche sind Personenschäden (zum Beispiel Sturz nach Anspringen), Sachschäden (zerstörte Brille, beschädigtes Fahrrad) und Vermögensfolgeschäden (Verdienstausfall nach Verletzung). In vielen Bundesländern ist sie verpflichtend, die Details hängen vom Wohnort und teils auch von Hundetyp oder Nutzung ab.
Wichtig sind ausreichend hohe Deckungssummen. In der Praxis gelten mehrere Millionen Euro als Standard, weil Personenschäden schnell sehr teuer werden. Eine gute Orientierung zur Einordnung findest Du bei der Verbraucherzentrale zur Tierhalterhaftpflicht.
OP-Versicherung: Was ist abgedeckt, was nicht?
Eine OP-Versicherung zahlt Kosten rund um chirurgische Eingriffe, je nach Tarif inklusive Diagnostik (zum Beispiel Röntgen, Ultraschall), Narkose und Nachsorge. Sie ist oft günstiger als eine Voll-Krankenversicherung, deckt dafür aber nicht jede „normale“ Behandlung ab.
Damit Du den Leistungsumfang realistisch einschätzt, lohnt ein Blick auf typische Kostenspannen (je nach Region, Gewicht des Hundes, Aufwand, Klinik, GOT-Satz): Ein Kreuzbandriss liegt oft im Bereich 1.500 bis 3.000 Euro pro Knie, eine Magendrehung kann schnell 2.000 bis 5.000 Euro erreichen. Das sind keine festen Preise, sie zeigen Dir nur, warum eine OP-Absicherung für viele Hundehalter relevant ist.
Krankenversicherung: Wann ist sie sinnvoll?
Die Krankenversicherung geht über OPs hinaus und kann auch Ambulanz (Untersuchungen, Medikamente), Diagnostik und je nach Tarif Vorsorgebausteine abdecken. Entscheidend ist, ob der Vertrag Jahreshöchstgrenzen setzt oder pro Behandlung limitiert. Viele Tarife erstatten Tierarztkosten bis zu einem bestimmten Satz der Gebührenordnung für Tierärzte (GOT). Gerade bei Notfällen und Kliniken ist relevant, dass Behandlungen je nach Situation mit höheren GOT-Sätzen abgerechnet werden dürfen, zusätzlich können Notdienstpauschalen anfallen.
Worauf musst Du im Vertrag achten, damit „bestmöglich abgesichert“ mehr als ein Schlagwort ist?
- Wartezeiten: Häufig gibt es allgemeine Wartezeiten (zum Beispiel 30 Tage) und längere für bestimmte Diagnosen, etwa orthopädische Themen.
- Vorerkrankungen: Alles, was vor Vertragsstart bekannt war oder behandelt wurde, ist oft ausgeschlossen oder nur eingeschränkt versichert. Frage im Zweifel schriftlich nach.
- Selbstbeteiligung: Niedrige Beiträge bedeuten oft höhere Eigenanteile. Rechne durch, ab welcher Schadenhöhe sich das für Dich trägt.
- Erstattung nach GOT: Prüfe, bis zu welchem GOT-Satz erstattet wird und ob Diagnostik, Medikamente, Physiotherapie eingeschlossen sind.
- Ausschlüsse im Alltag: Manche Policen begrenzen Leistungen bei Auslandsaufenthalt, Hundesitting, Hundeschule, Sport, gewerblicher Nutzung.
- Kündigungs und Anpassungsregeln: Lies nach, wann Beiträge steigen können und wann der Versicherer kündigen darf.
Wenn Du tiefer vergleichen willst, hilft Dir unser ausführlicher Überblick zu Haftpflicht sowie OP- und Krankenversicherung, dort sortieren wir die Versicherungsarten und typische Entscheidungsfragen getrennt nach Alltagssituationen.
Wie gehst Du praktisch vor, wenn Du eine Hundeversicherung auswählen willst?
- Risiko-Check: Lebst Du in der Stadt mit viel Publikumsverkehr, hast Du häufig Hundekontakt, fährst Du oft Auto, gehst Du mit Deinem Hund in Sport oder Training?
- Kosten-Plan: Lege fest, welche Summe Du im Ernstfall selbst tragen kannst, ohne dass es wehtut (zum Beispiel 500 oder 1.000 Euro).
- Gesundheitsstatus dokumentieren: Sichere Dir Tierarztunterlagen, Impfpass, frühere Diagnosen. Das reduziert Streit bei der Leistungsprüfung.
- Tarife anhand echter Kriterien vergleichen: Wartezeiten, GOT-Erstattung, Limits, Selbstbeteiligung, Ausschlüsse.
- Alltagssicherheit verbessern: Prävention senkt das Risiko von Schäden und Notfällen, zum Beispiel durch sicheren Transport. Dazu passt unser Leitfaden zum sicheren Transport im Auto.
Typische Szenarien aus dem Alltag, und wie die Versicherung greift
Dein Hund reißt sich los und verursacht einen Unfall
Wenn ein Radfahrer stürzt oder ein Auto ausweicht und es entsteht Personen- oder Sachschaden, ist das ein klassischer Haftpflichtfall. Wichtig ist, dass Du den Schaden zeitnah meldest und Zeugen, Fotos und Kontaktdaten sicherst.
Beißvorfall oder Verletzung im Freilauf
Auch hier zahlt die Haftpflicht, wenn Dein Hund einen Dritten verletzt. Je nach Police sind Schäden an anderen Tieren als „Sachen“ mitversichert, manchmal gelten aber besondere Regeln und Nachweise.
Akuter Notfall mit Operation
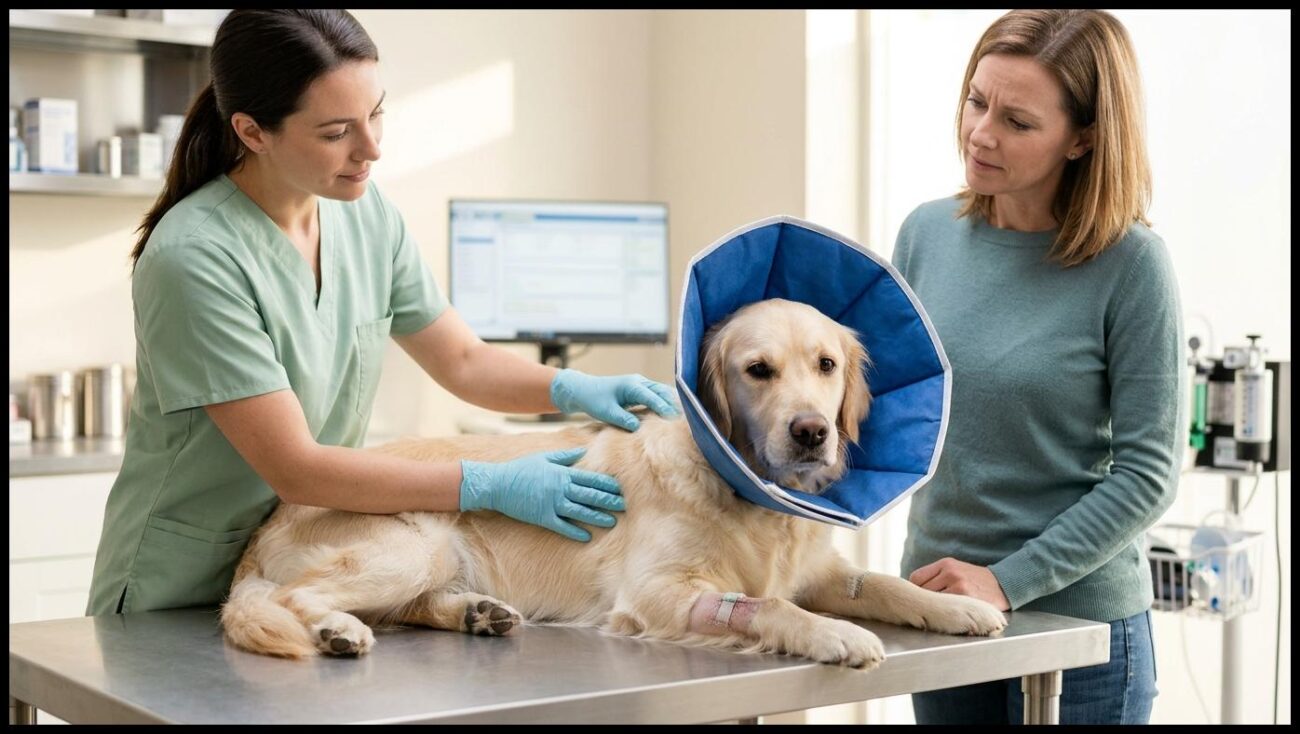
Bei einer OP, etwa nach Fremdkörperaufnahme, übernimmt die OP-Versicherung oder Krankenversicherung die Kosten im Rahmen der Vertragsbedingungen. Für Dich zählt dann vor allem, dass Diagnose und Behandlung sauber dokumentiert werden. Für die ersten Schritte im Notfall hilft Dir unsere Checkliste zu Warnsignalen und richtigem Handeln.
Wie wir das Thema in unserem Alltag einordnen
Wir arbeiten als Unternehmen in der Heimtierbranche täglich mit Fragen rund um Sicherheit, Versorgung und verlässliche Routinen. Dabei sehen wir oft, dass Versicherungsschutz am besten funktioniert, wenn Du ihn wie ein System behandelst, Vertrag verstehen, Unterlagen griffbereit haben, Risiken im Alltag reduzieren.
Das Wichtigste, das Du Dir merken solltest
Bestmöglich abgesichert bist Du, wenn Du Haftungsrisiken und Gesundheitskosten getrennt betrachtest und dann bewusst entscheidest, welche Bausteine Du wirklich brauchst. Achte auf Deckungssummen, Wartezeiten, Vorerkrankungen, Erstattung nach GOT und Limits. Wenn Du Deine Unterlagen sauber hältst und Prävention ernst nimmst, bekommst Du im Ernstfall schneller Klarheit und weniger Stress.
Dieser Artikel wurde mit Unterstützung von künstlicher Intelligenz (KI) recherchiert und entworfen. Der Inhalt wurde anschließend von unserer Redaktion geprüft, überarbeitet und freigegeben.
 Für Neugiernasen