„Versichert für den Notfall“ heißt, dass Sie finanzielle Risiken und Haftungsfragen rund um Ihren Hund vorab klären, bevor es ernst wird. Das Ziel ist nicht „mehr Versicherung“, sondern ein Plan, der zu Ihrem Alltag, Ihrem Hund und Ihrem Budget passt.
2026 ist das Thema präsenter als früher, weil Tierarztkosten durch die seit 2022 geltende Gebührenordnung deutlich planungsrelevanter geworden sind, und weil viele Hundehalter mehr unterwegs sind, auch abends und am Wochenende. Gleichzeitig wächst der Wunsch nach klaren, nachvollziehbaren Entscheidungen, statt Stress im akuten Moment. Wenn Sie Ihre Absicherung einmal sauber aufsetzen, sparen Sie später Zeit, Geld und Nerven.
- Trennen Sie Haftungsrisiken von Gesundheitskosten, das sind zwei verschiedene Baustellen.
- Lesen Sie Tarife über Leistungen, Selbstbeteiligung, Wartezeiten und Ausschlüsse, nicht über Schlagworte.
- Rechnen Sie mit höheren Kosten im Notdienst, die GOT sieht dafür feste Zuschläge und höhere Faktoren vor.
- Halten Sie Dokumente und Gesundheitsdaten so bereit, dass Sie im Ernstfall nicht suchen müssen.
- Planen Sie auch „nicht versicherbare“ Dinge, zum Beispiel Transport, Betreuung und Notfallkontakte.
Versichert für den Notfall, was bedeutet das bei Hundehaltung?
Im Kern geht es um zwei Risikobereiche. Erstens: Ihr Hund verursacht einen Schaden, dann greifen Haftungsfragen. Zweitens: Ihr Hund braucht medizinische Hilfe, dann entstehen Behandlungskosten. Beides passiert in der Praxis häufiger, als man im Alltag wahrnimmt, vor allem in Haushalten, in denen der Hund überall dabei ist.
Ein nüchterner Größenordnungs-Check hilft: In Deutschland lebten laut IVH und ZZF (Stand 2024) rund 10,5 Millionen Hunde in Haushalten. Je mehr Hunde im Alltag präsent sind, desto mehr Situationen gibt es, in denen Leine, Verkehr, Begegnungen und Gesundheit real werden. Quelle: IVH/ZZF, Heimtiere in Deutschland
Welche Kosten treiben „Notfall“ seit Ende 2025 besonders?
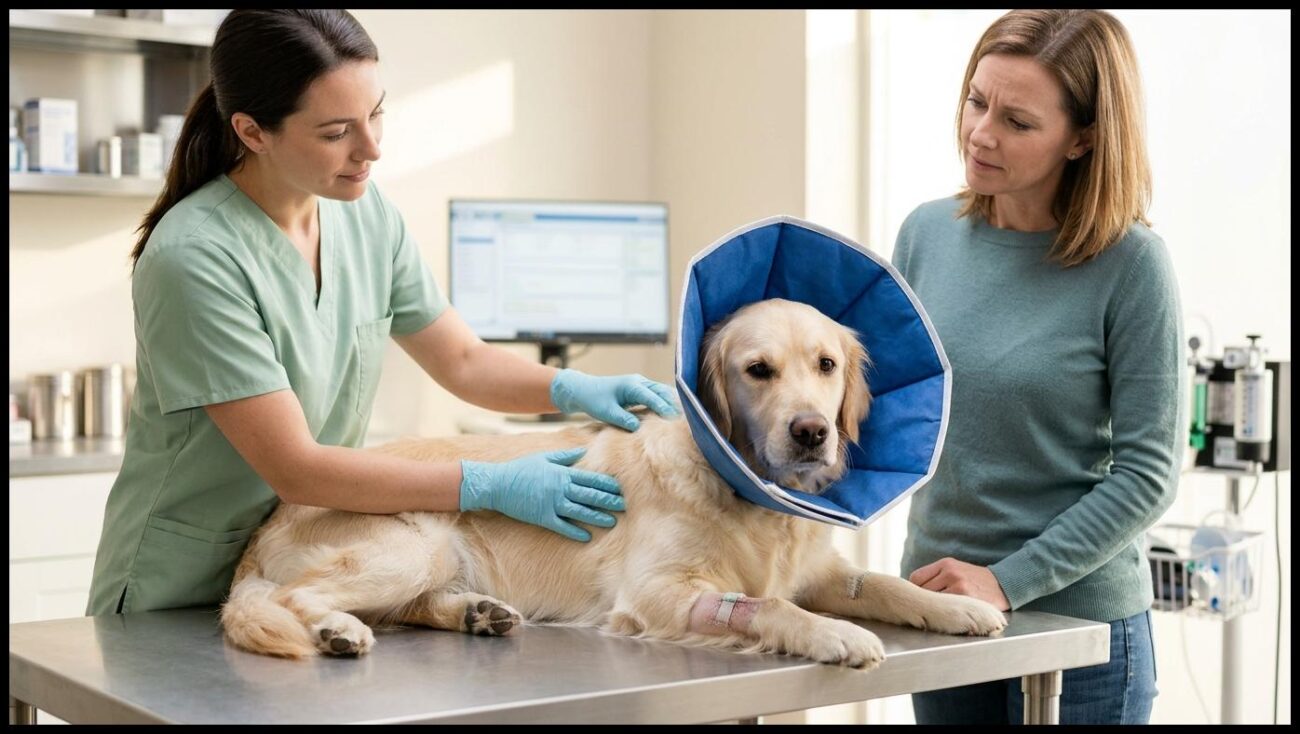
Ein zentraler Punkt bleibt die Gebührenordnung für Tierärztinnen und Tierärzte (GOT). Für Behandlungen im Notdienst sieht die GOT eine Notdienstgebühr von 50 Euro plus einen erhöhten Gebührensatz (zwei- bis vierfach) vor. Das erklärt, warum dieselbe Maßnahme nachts oder am Wochenende deutlich teurer wirkt als werktags. Quelle: GOT (Gesetze im Internet)
Welche Absicherungen sind für Hundehalter praktisch relevant?
Hundehaftpflicht, wann wird sie unverzichtbar?
Wenn Ihr Hund einen Menschen verletzt oder einen Unfall auslöst, geht es schnell um hohe Summen. Viele Bundesländer verlangen eine Hundehaftpflicht inzwischen generell oder zumindest für bestimmte Hunde. Unabhängig von der Pflicht ist sie die wichtigste Basis, wenn Sie „versichert für den Notfall“ sein wollen, weil Schäden Dritter Ihr größtes finanzielles Einzelrisiko sind. Einen guten Überblick zur Einordnung bietet der Gesamtverband der Deutschen Versicherungswirtschaft: GDV, Hundehaftpflicht
Tierkrankenversicherung und OP-Versicherung, was ist der Unterschied?
Eine OP-Versicherung deckt in der Regel Kosten rund um Operationen (oft inklusive Diagnostik und Nachsorge im OP-Kontext). Eine Tierkrankenversicherung geht breiter und kann auch ambulante Behandlungen, Medikamente und Diagnostik abdecken, je nach Tarif. Für Ihre Entscheidung zählt weniger der Name als diese vier Punkte:
- Wartezeiten: Ab wann gilt der Schutz, und gelten Sonderregeln bei Unfällen?
- Ausschlüsse: Was gilt bei Vorerkrankungen, rassetypischen Themen oder Zähnen?
- Erstattung: Gibt es Höchstgrenzen pro Jahr, pro Fall oder pro Leistung?
- Selbstbeteiligung: Fixbetrag oder Prozentsatz, und gilt sie je Rechnung?
Wie setzen Sie Notfallabsicherung praktisch um?
Welche Fragen sollten Sie vor Vertragsabschluss konkret beantworten?
- Wie alt ist Ihr Hund, und gibt es bekannte Diagnosen? Je nach Anbieter entscheiden Alter und Gesundheitsstatus stark über Annahme und Bedingungen.
- Was ist Ihr realistisches Budget pro Monat und pro Jahr? Planen Sie auch mit, was Sie im Notfall sofort zahlen können, bevor eine Erstattung kommt.
- Wie leben Sie? Stadtverkehr, viel Freilauf, Hundesport oder häufige Reisen verändern das Risikoprofil.
- Welche Leistungen würden Sie im Ernstfall wirklich nutzen? Diagnostik, Medikamente, Physiotherapie, Zahnbehandlungen, stationäre Aufenthalte.
Was gehört in Ihren Notfall-Ordner, damit Sie nicht suchen müssen?
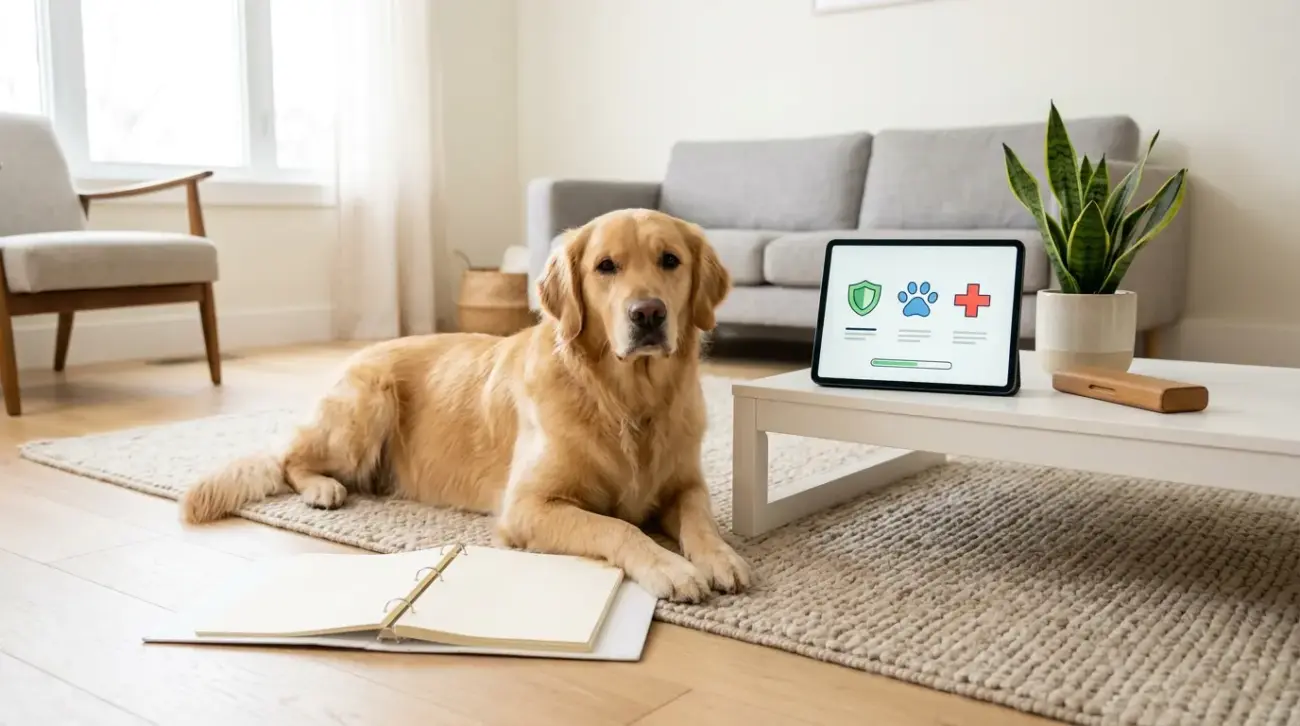
Hier lohnt sich eine einfache Checkliste, digital und ausgedruckt. Sie reduzieren damit Fehler, wenn es hektisch wird.
- Versicherungsnummern, Hotline, Bedingungen als PDF
- Impfpass, Chipnummer, letzter Gesundheitscheck
- Liste aktueller Medikamente (Wirkstoff, Dosis, Zeitpunkt)
- Kontaktdaten: Haustierarzt, nächste Notdienststelle, Ersatzkontakt
- Kurze Notiz zu Unverträglichkeiten und bisherigen Diagnosen
Aus unserer Perspektive bei der Auric Pets GmbH (Marke Petji) ist dieser Punkt oft unterschätzt: Im Notfall fragt die Praxis schnell nach dem, was Ihr Hund regelmäßig bekommt, auch bei Futter und Ergänzungen. Wenn Sie Produkte nutzen, die Sie klar benennen können (Name, Sorte, Menge), erleichtert das die Einordnung. Das ist keine Medizin, aber es hilft bei der Kommunikation.
Typische Situationen aus dem Alltag, so greifen Planung und Versicherung zusammen
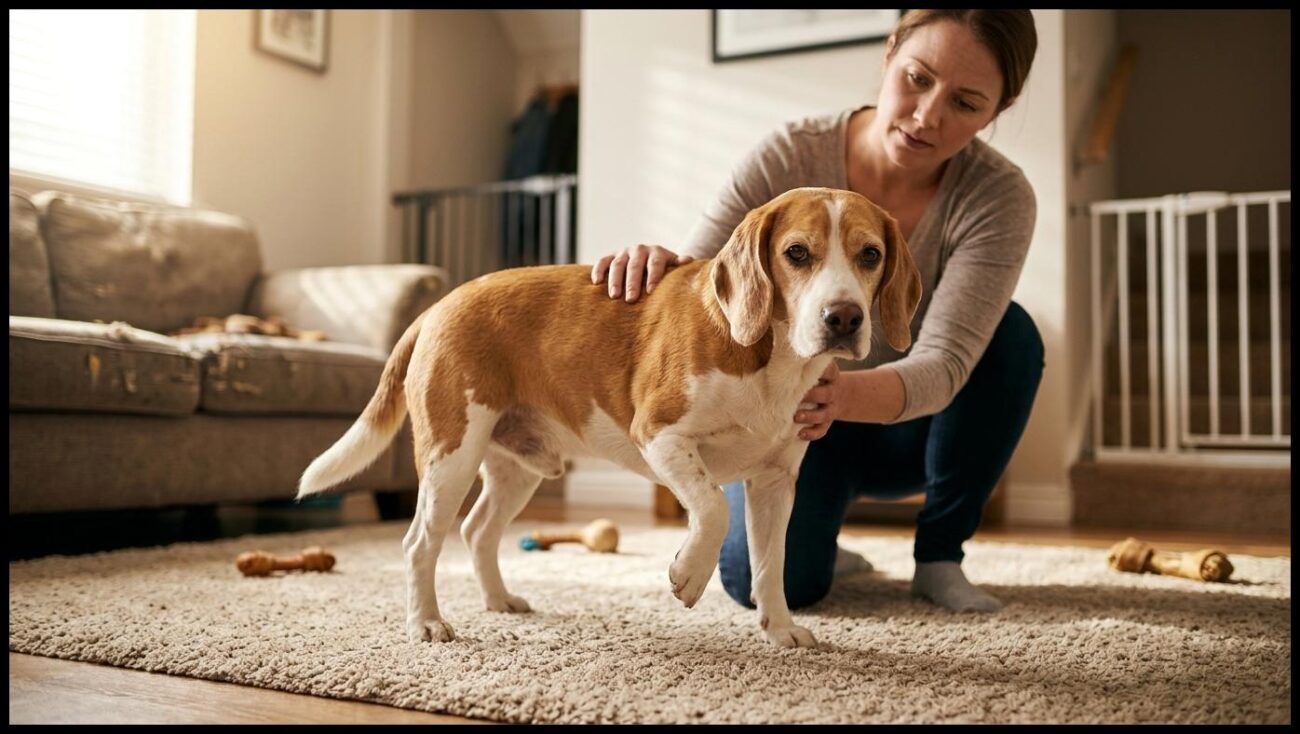
Abends humpelt Ihr Hund plötzlich, und Sie landen im Notdienst
Sie zahlen zunächst die Rechnung, oft inklusive Notdienstgebühr und höherem GOT-Satz. Wenn Sie Ihre Police und Bedingungen griffbereit haben, klären Sie danach zügig, welche Diagnostik und welche Behandlung erstattungsfähig sind. Ihr Vorteil liegt weniger im „Rabatt“, sondern in klaren Abläufen und weniger Entscheidungsdruck, wenn eine Bildgebung oder eine OP im Raum steht.
Ihr Hund reißt sich los und verursacht einen Verkehrsunfall
Hier geht es primär um Schäden Dritter. Eine Hundehaftpflicht übernimmt je nach Fall Personen-, Sach- und Vermögensschäden. Wichtig ist, dass Sie direkt dokumentieren (Fotos, Daten, Zeugen) und den Schaden zeitnah melden. Parallel sichern Sie Ihren Hund und lassen ihn bei Verdacht auf Verletzungen tierärztlich prüfen.
Ihr Hund bekommt eine wiederkehrende Diagnose, zum Beispiel Magen-Darm oder Haut
Bei chronischen Themen entscheidet der Vertragstext. Manche Tarife begrenzen bestimmte Leistungen oder schließen Vorerkrankungen aus. Wenn Sie „versichert für den Notfall“ sein möchten, prüfen Sie genau, ab wann eine Erkrankung als vorbestehend gilt und wie der Versicherer „Folgeerkrankungen“ definiert. Das verhindert spätere Überraschungen.
Zum Schluss
Wenn Sie versichert für den Notfall sein wollen, brauchen Sie zuerst Klarheit über zwei Risiken: Haftung und Behandlungskosten. 2026 spielen Notdienstkosten und GOT-Zuschläge eine größere Rolle in der Planung, deshalb lohnt sich ein sauberer Blick auf Leistungen, Wartezeiten und Ausschlüsse. Mit einem Notfall-Ordner und festen Kontakten handeln Sie im Ernstfall schneller und ruhiger, unabhängig vom Tarif.
Dieser Artikel wurde mit Unterstützung von künstlicher Intelligenz (KI) recherchiert und entworfen. Der Inhalt wurde anschließend von unserer Redaktion geprüft, überarbeitet und freigegeben.
 Für Neugiernasen